Nießbrauchdepots: Chancen im Generationenmanagement nutzen
//KI-Generiertes Motiv
Vermögen übertragen, Erträge sichern – und die nächste Generation frühzeitig binden. In den kommenden Jahren wird sich der Vermögenstransfer zwischen den Generationen deutlich beschleunigen. Gerade im Private Banking trifft ein hoher Anteil älterer und vermögender Kunden auf die Frage, wie Vermögen frühzeitig, steuerlich effizient und zugleich unter Wahrung der eigenen wirtschaftlichen Interessen an die nächste Generation übertragen werden kann. Für Banken ist diese Entwicklung Herausforderung und Chance zugleich: Gelingt es nicht, die nächste Generation frühzeitig in die Kundenbeziehung einzubinden, drohen mit dem Erbfall erhebliche Abflüsse. Gelingt dies dagegen, können Assets langfristig gebunden und neue Kundenbeziehungen aufgebaut werden.
Ein Instrument rückt dabei zunehmend in den Fokus: das Nießbrauchdepot. Es verbindet die frühzeitige Übertragung von Wertpapiervermögen mit dem Erhalt laufender Erträge für die schenkende Generation. Für Kunden kann daraus ein attraktiver Baustein der Vermögensnachfolge entstehen. Für Banken bietet sich zugleich die Möglichkeit, Generationenmanagement stärker mit Asset Retention und NextGen-Akquisition zu verbinden.
Eigentum übertragen, wirtschaftliche Nutzung behalten
Das Grundprinzip eines Nießbrauchdepots ist zunächst einfach: Eigentum und wirtschaftliche Nutzung eines Wertpapierdepots werden voneinander getrennt. Das Eigentum am Depot beziehungsweise an den darin befindlichen Vermögenswerten wird auf den Beschenkten übertragen. Der Schenkende behält sich dagegen den Nießbrauch vor und erhält damit in der Regel weiterhin die laufenden Erträge, beispielsweise Zinsen und Dividenden. Wie weit darüber hinaus Verfügungs-, Mitbestimmungs- oder Stimmrechte reichen, hängt von der konkreten vertraglichen Ausgestaltung ab.
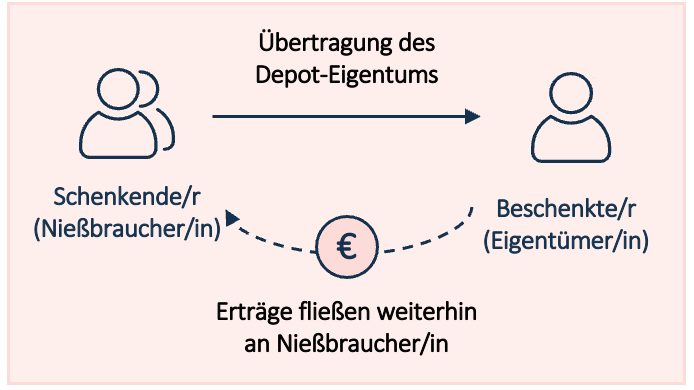
Gerade diese Trennung macht das Instrument für die Vermögensnachfolge interessant. Der Vermögensübergang wird bereits zu Lebzeiten eingeleitet, ohne dass der Schenkende unmittelbar auf sämtliche wirtschaftlichen Vorteile des übertragenen Vermögens verzichten muss. Damit kann ein Nießbrauchdepot mehrere Zielsetzungen miteinander verbinden: die Nutzung schenkungssteuerlicher Freibeträge, die Sicherung laufender Einkünfte und eine langfristige Bindung des Vermögens innerhalb der Familie.
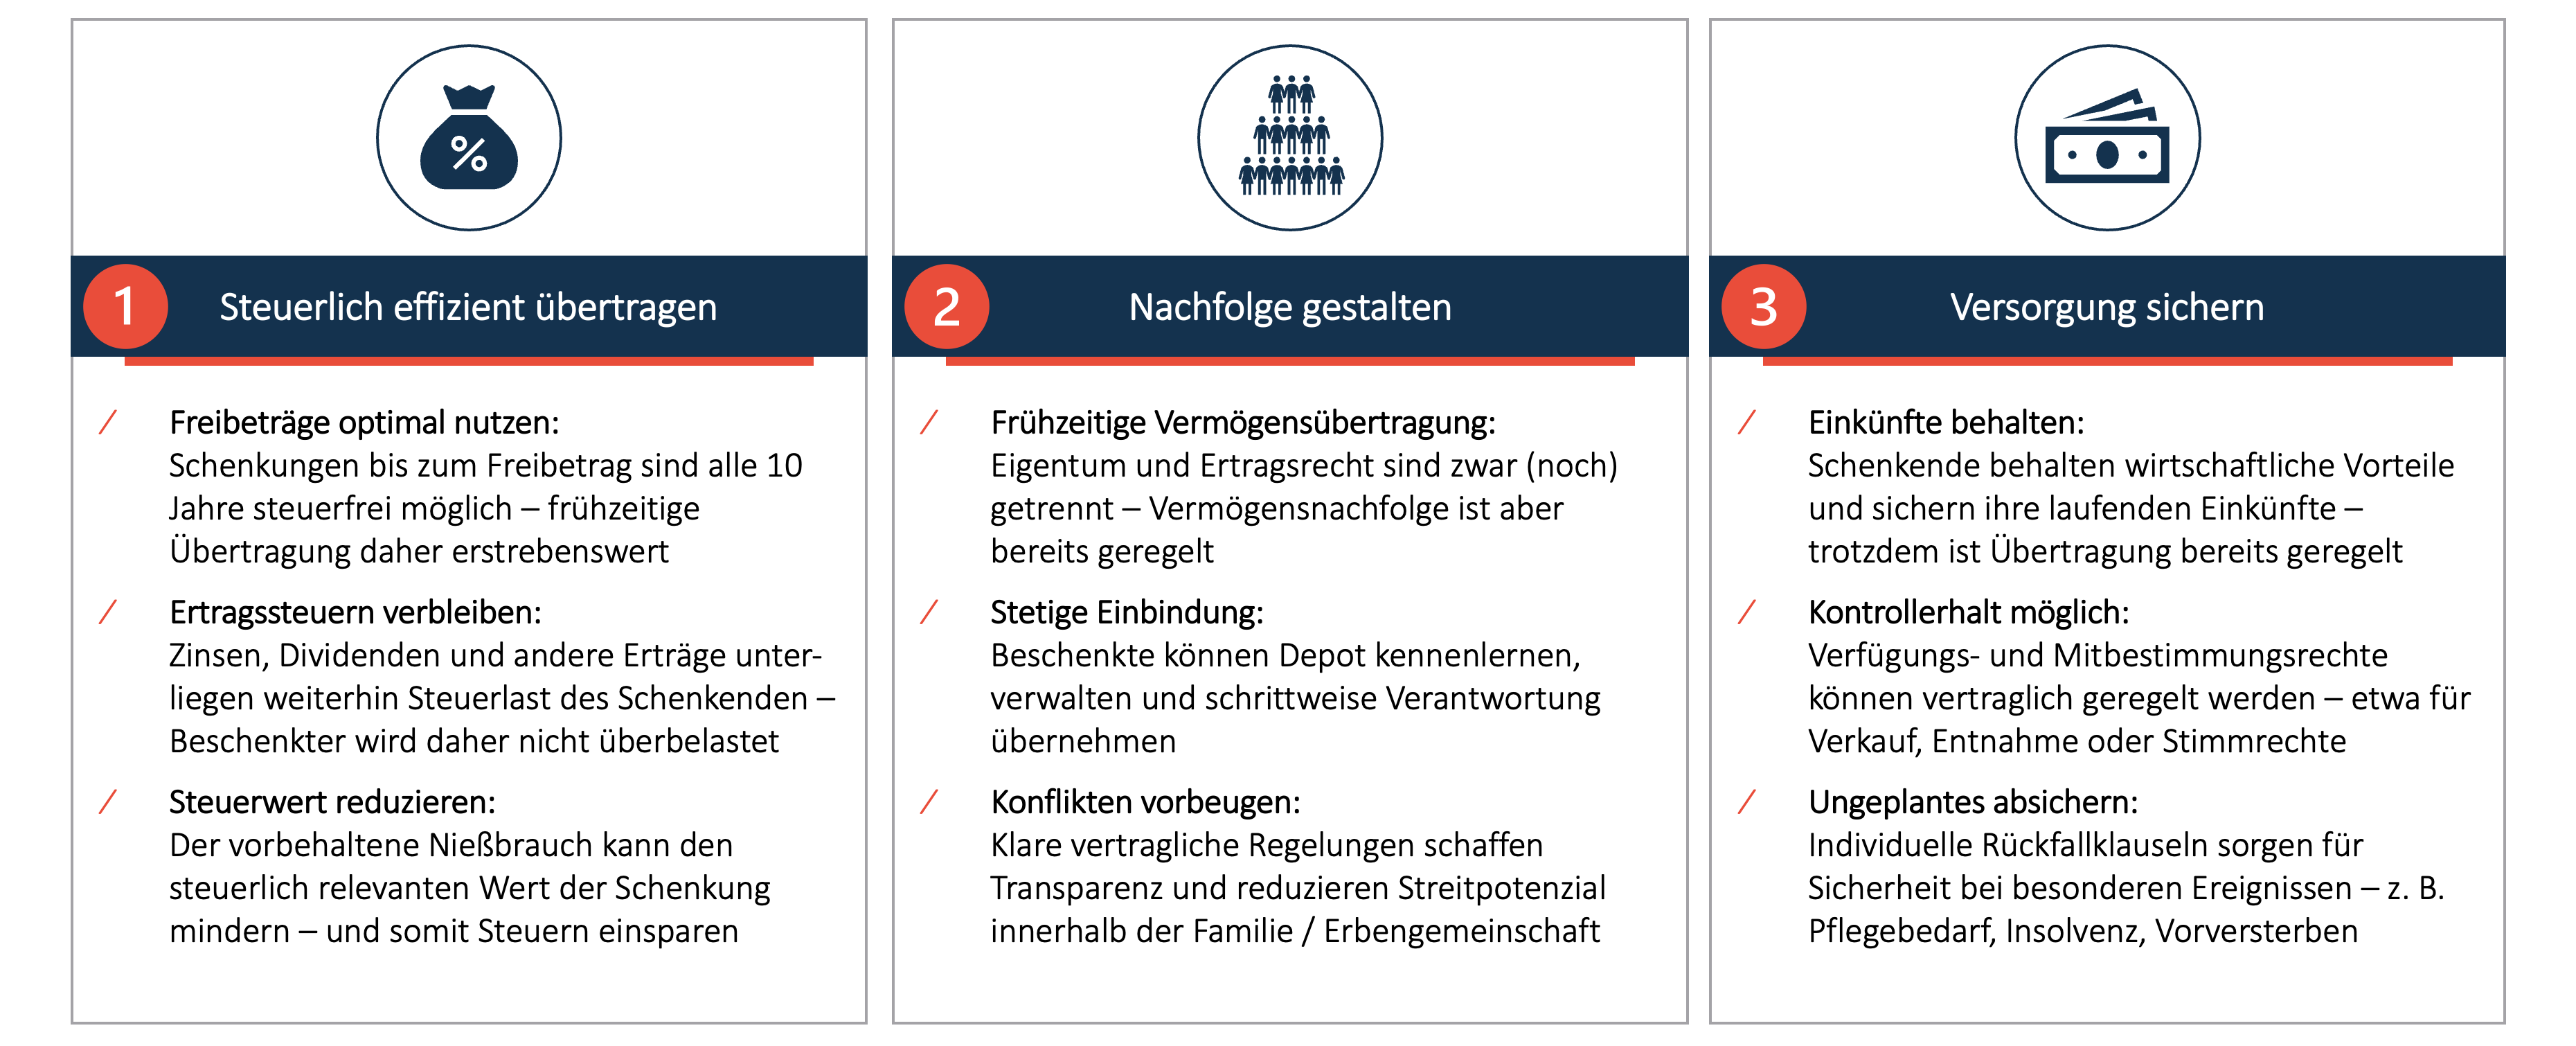
Aus Kundensicht ergeben sich daraus verschiedene Gestaltungsmöglichkeiten. Eine frühzeitige Übertragung kann beispielsweise ermöglichen, persönliche Schenkungssteuerfreibeträge mehrfach zu nutzen, da diese grundsätzlich nach zehn Jahren erneut zur Verfügung stehen. Gleichzeitig kann der vorbehaltene Nießbrauch den steuerlich relevanten Wert der Schenkung reduzieren. Die laufenden Erträge verbleiben beim Nießbraucher und können dessen Versorgung weiterhin unterstützen.
Neben steuerlichen Erwägungen ist insbesondere die frühzeitige Regelung der Nachfolge relevant. Die nächste Generation wird nicht erst mit dem Erbfall mit dem Vermögen konfrontiert, sondern kann sukzessive eingebunden werden und Verantwortung übernehmen. Vertraglich definierte Rechte und Rückfallklauseln können zudem Transparenz schaffen und beispielsweise besondere Situationen wie Vorversterben, Insolvenz oder einen erhöhten Kapitalbedarf des Schenkenden berücksichtigen. Das Nießbrauchdepot ist damit weniger als isoliertes Steueroptimierungsinstrument zu verstehen, sondern vielmehr als ein Baustein
eines strukturierten Generationenmanagements.
Für Banken geht es um mehr als ein zusätzliches Depotprodukt
Für Banken liegt die strategische Relevanz des Nießbrauchdepots insbesondere in drei Bereichen: Asset Retention, NextGen-Akquisition und Differenzierung im Wettbewerb.
Ein Erbfall stellt einen natürlichen Abwanderungspunkt in der Kundenbeziehung dar. Die Erben haben häufig bereits eigene Bankverbindungen und Anlagepräferenzen. Wird die Vermögensnachfolge erst nach dem Tod des bisherigen Kunden adressiert, beginnt die Bank daher oftmals aus einer defensiven Position. Beim Nießbrauchdepot findet die Übertragung dagegen innerhalb einer bereits bestehenden Bankbeziehung statt. Der Beschenkte wird frühzeitig Depotinhaber und damit für die Bank zum Kunden, während der Schenkende weiterhin wirtschaftlich eingebunden bleibt.
Damit verändert sich zugleich die Rolle des Relationship Managers. Die Kundenbeziehung dreht sich nicht mehr ausschließlich um Performance, Benchmarks oder Gebühren. Stattdessen rücken fundamentale Fragen in den Vordergrund: Wie soll Vermögen innerhalb der Familie weitergegeben werden? Welche Generation benötigt welche Rechte? Wie kann Versorgung sichergestellt werden? Und wie lassen sich Familienmitglieder frühzeitig in die Vermögensplanung einbeziehen?
Das schafft zusätzliche Kontaktpunkte zur nächsten Generation. Gleichzeitig können die Akquisitionskosten niedriger ausfallen als bei der Gewinnung eines vollständig neuen HNW-Kunden. Besitzt der Beschenkte bereits Vermögen bei einem anderen Institut, kann eine überzeugende Betreuung zudem die Grundlage dafür schaffen, weitere Assets in die Bankbeziehung einzubringen. Hinzu kommen Anknüpfungspunkte für weitere Leistungen im Generationenmanagement.
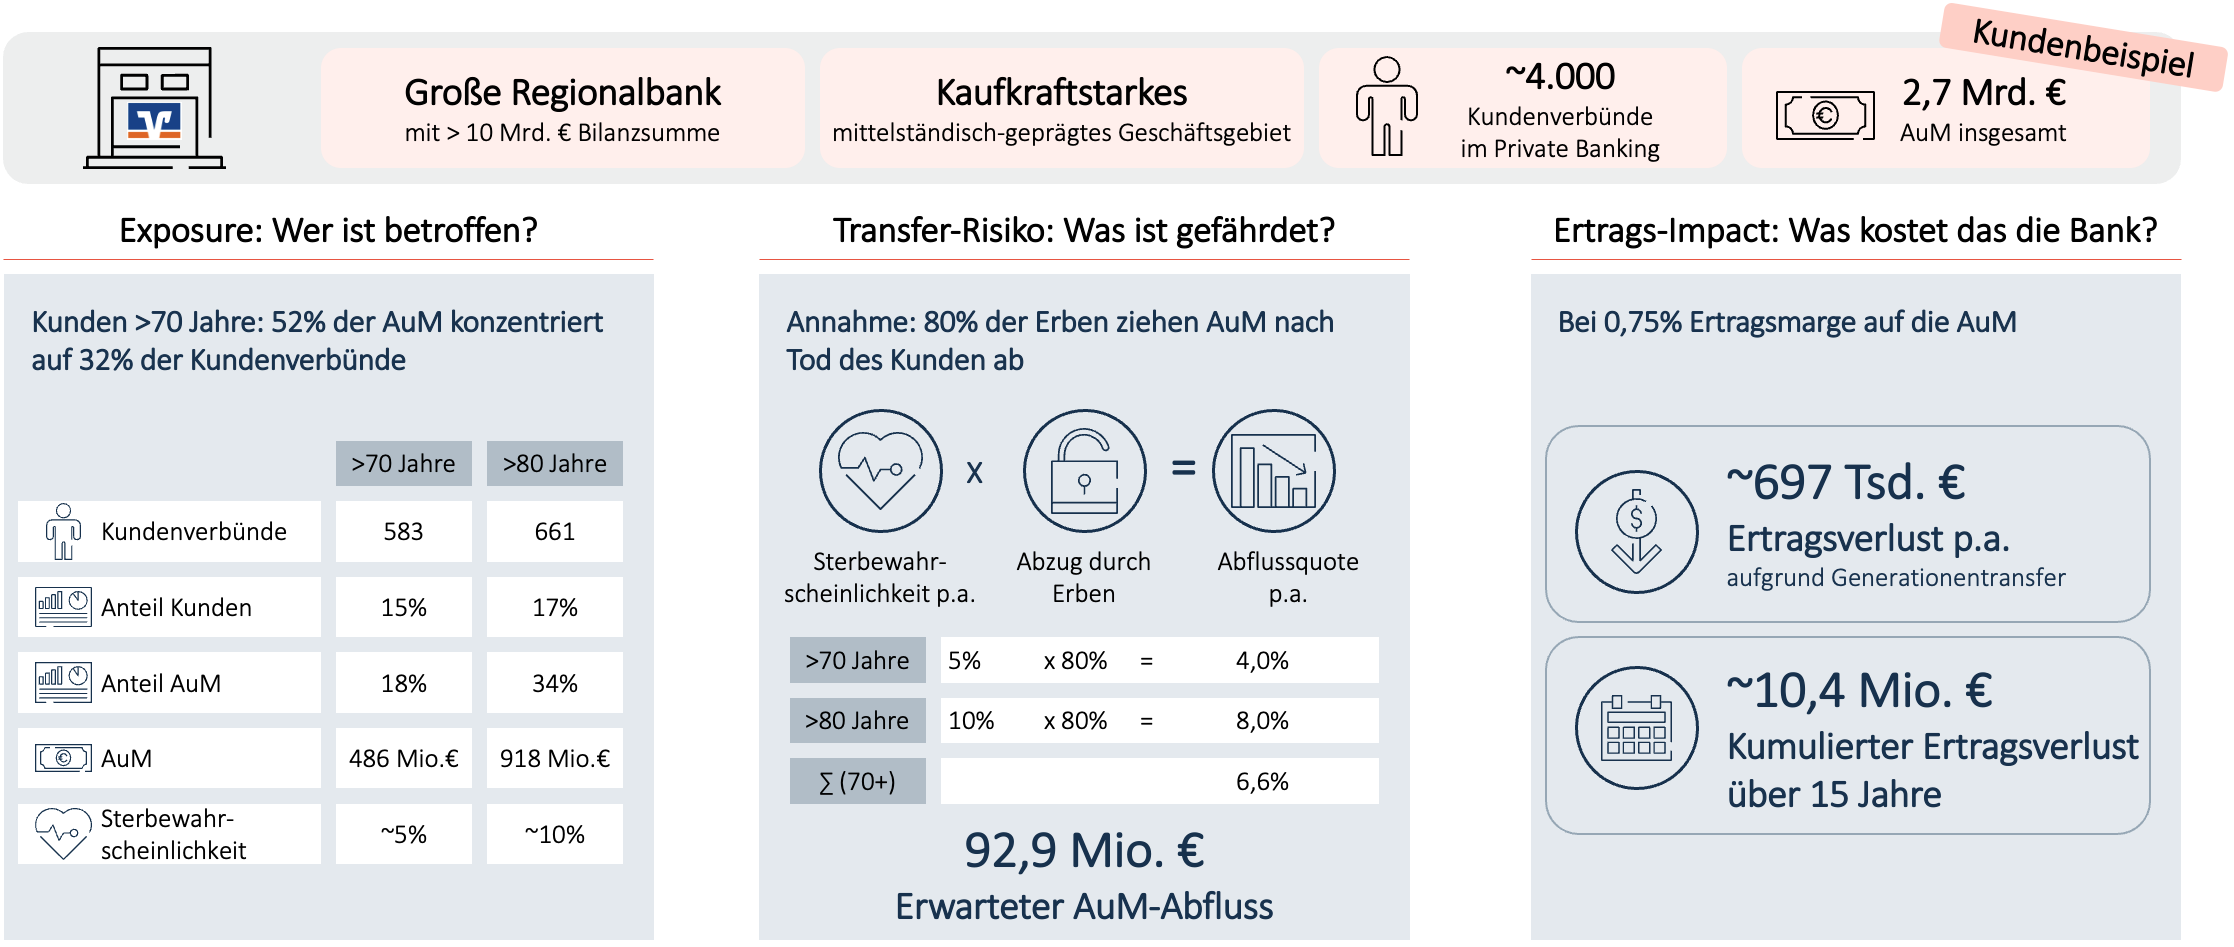
Wie relevant die Frage der Asset Retention werden kann, zeigt eine Simulation von Horn & Company am Beispiel einer großen Regionalbank. Im betrachteten Kundenportfolio konzentrieren sich 52 Prozent der Assets under Management auf 32 Prozent der Kundenverbünde mit Kunden über 70 Jahren. Unter der Annahme, dass 80 Prozent der Erben das Vermögen nach dem Tod des Kunden abziehen – wie in unserer Studie „Generationenmanagement neu gedacht“ dargelegt – ergibt sich ein erwarteter AuM-Abfluss von rund 93 Mio. Euro. Bei einer angenommenen Ertragsmarge von 0,75 Prozent entspricht dies knapp 700.000 Euro Ertragsverlust pro Jahr beziehungsweise kumuliert rund 10,4 Mio. Euro über 15 Jahre. Das Beispiel verdeutlicht: Generationenmanagement ist nicht nur ein Beratungs-, sondern auch ein substanzielles wirtschaftliches Thema für Banken.
Im Markt ist das Angebot bislang kaum sichtbar
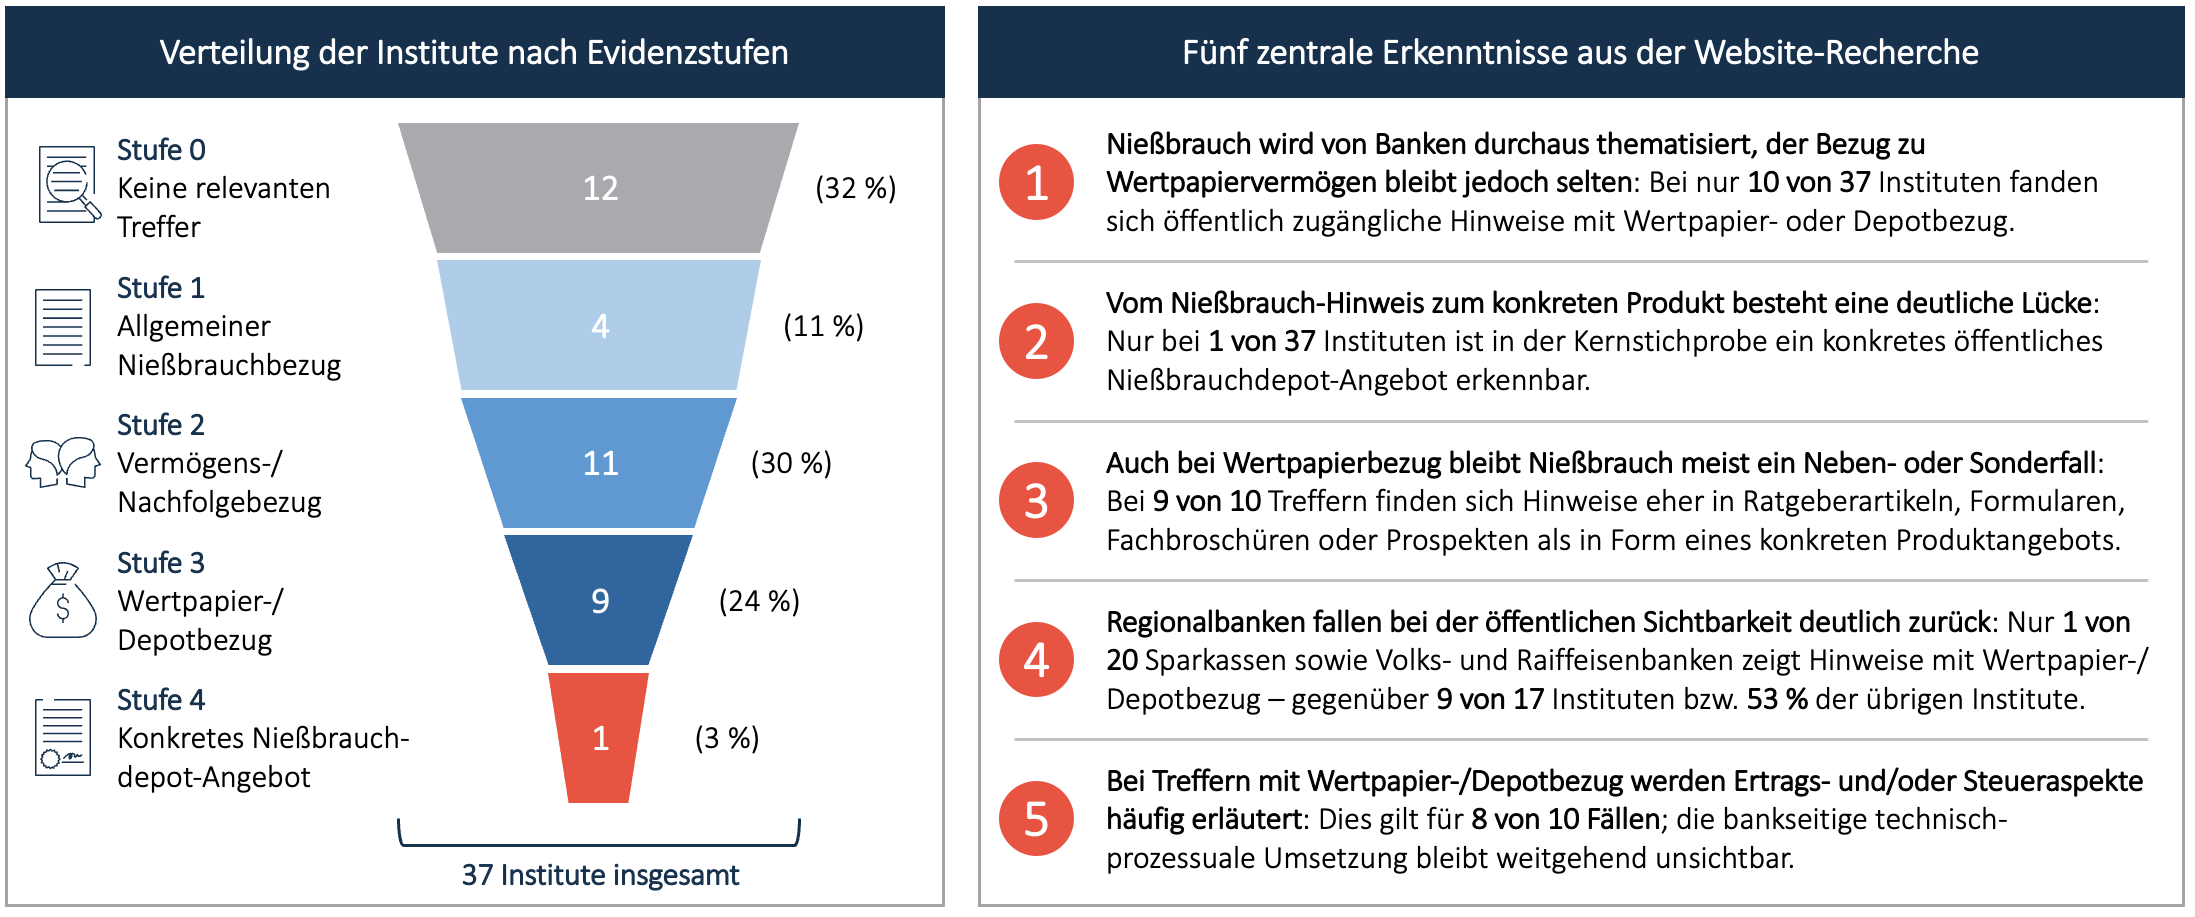
Trotz dieser Potenziale sind Nießbrauchdepots im deutschen Bankenmarkt bislang nur begrenzt sichtbar. Eine Horn & Company-Analyse der öffentlich zugänglichen Websites von 37 Instituten mit relevanter Private-Banking-Klientel zeigt eine deutliche Lücke zwischen der allgemeinen Thematisierung von Nießbrauch und einem konkreten Produktangebot.
Nur bei zehn der 37 untersuchten Institute fanden sich öffentlich zugängliche Hinweise mit Wertpapier- oder Depotbezug. Ein konkretes Nießbrauchdepot-Angebot war in der Stichprobe lediglich bei einem Institut erkennbar. Besonders gering ist die Sichtbarkeit bei Regionalbanken: Nur eine der 20 untersuchten Sparkassen sowie Volks- und Raiffeisenbanken zeigte einen entsprechenden Wertpapier- oder Depotbezug. Bei den übrigen untersuchten Instituten waren es neun von 17.
Die Analyse misst dabei bewusst die öffentliche Sichtbarkeit und nicht die tatsächliche operative Produktverfügbarkeit. Dennoch ist das Ergebnis bemerkenswert: Selbst wenn Nießbrauch im Zusammenhang mit Wertpapieren thematisiert wird, geschieht dies überwiegend in Ratgeberartikeln, Formularen, Broschüren oder Prospekten – nicht als klar positioniertes Produktangebot. Genau darin kann für Banken ein Differenzierungspotenzial liegen.
Einzelne Marktbeispiele zeigen bereits, wie eine aktivere Positionierung aussehen kann: von eigenständigen Produktseiten über Informationsmaterialien bis hin zu Rechnern, mit denen Kunden mögliche steuerliche Effekte einer Gestaltung nachvollziehen können. Noch ist dies jedoch eher die Ausnahme als die Regel.
Die Herausforderung beginnt hinter der Produktidee
Warum sind entsprechende Angebote bislang nicht stärker verbreitet? Ein wesentlicher Grund dürfte in der Umsetzungskomplexität liegen. Denn die Herausforderung eines Nießbrauchdepots besteht weniger in der reinen Depotführung als in der konsistenten Verknüpfung von Recht, Steuer, IT und Operations.
Bereits auf fachlicher Ebene müssen Eigentums-, Nutzungs- und Verfügungsrechte eindeutig definiert werden. Erträge und steuerliche Tatbestände sind den beteiligten Personen korrekt zuzuordnen. Gleichzeitig muss die technische Depotführung unterschiedliche Rollen und Berechtigungen auf einem Depot abbilden können. Ausschüttungen, Orders und Corporate Actions müssen einer klaren Regelungslogik folgen.
Hinzu kommt der gesamte Lebenszyklus des Produkts: von der initialen Schenkung über die laufende Verwaltung und mögliche Vertragsänderungen bis zur Beendigung des Nießbrauchs, beispielsweise mit dem Tod des Nießbrauchers. Die eigentliche Komplexität entsteht damit an den Schnittstellen bestehender Systeme, Prozesse und Verantwortlichkeiten.
Der entscheidende Schritt für Banken besteht deshalb darin, aus einem individuell administrierten Sonderfall ein standardisiertes und skalierbares Bankprodukt zu entwickeln. Dafür braucht es ein möglichst standardisiertes Vertragswerk und eine klare Produkt- und Berechtigungslogik. Front Office, Operations, Tax, Legal, Compliance und IT müssen über einen durchgängigen End-to-End-Prozess miteinander verzahnt werden. Gleichzeitig müssen Kundenberater in die Lage versetzt werden, relevante Kundensituationen zu erkennen und das Thema professionell anzusprechen – mit einer klaren Abgrenzung und Schnittstelle zu externen Rechts- und Steuerberatern.
Vom Sonderfall zum strategischen Baustein im Private Banking
Nießbrauchdepots werden nicht für jeden Kunden und jede Vermögenssituation die passende Lösung sein. Für vermögende Familien mit Wertpapiervermögen können sie jedoch einen relevanten Baustein der vorweggenommenen Vermögensnachfolge darstellen. Für Banken liegt darin eine weitergehende strategische Chance: Generationenmanagement wird vom punktuellen Beratungsanlass zu einem Instrument, mit dem Kundenbeziehungen generationenübergreifend gestaltet werden können.
Wer diese Chance nutzen will, sollte das Thema deshalb nicht allein aus der Produktperspektive betrachten. Ausgangspunkt sollte ein klares Zielbild sein: Für welche Kundengruppen und Anwendungsfälle soll das Angebot geschaffen werden? Wie groß ist das Asset-Retention- und NextGen-Potenzial im eigenen Kundenbestand? Welche rechtlichen und fachlichen Regelungen sind erforderlich? Und welche Anpassungen braucht es in Prozessen, Organisation und IT?
Darauf aufbauend lässt sich ein Target Operating Model entwickeln und gegen die bestehende Produkt-, Prozess- und Systemlandschaft spiegeln. Ein fokussierter Pilot kann anschließend dazu dienen, Vertragswerk, Prozesse, Systemanpassungen und Beratungsunterlagen zu erproben, bevor der Übergang in einen skalierbaren Regelbetrieb erfolgt.
Damit wird das Nießbrauchdepot letztlich zum Beispiel für eine größere Entwicklung im Private Banking: Erfolgreiches Generationenmanagement bedeutet nicht erst, auf den Erbfall zu reagieren. Es bedeutet, Vermögensübergänge frühzeitig zu gestalten – gemeinsam mit beiden Generationen.
Sprechen Sie uns an – wir beraten Sie gerne bei der Entwicklung Ihres Nießbrauch-Angebotes!