Digitaler Euro: Viel Konsens, aber einige wichtige Diskussionspunkte
//KI-GENERIERTES MOTIV
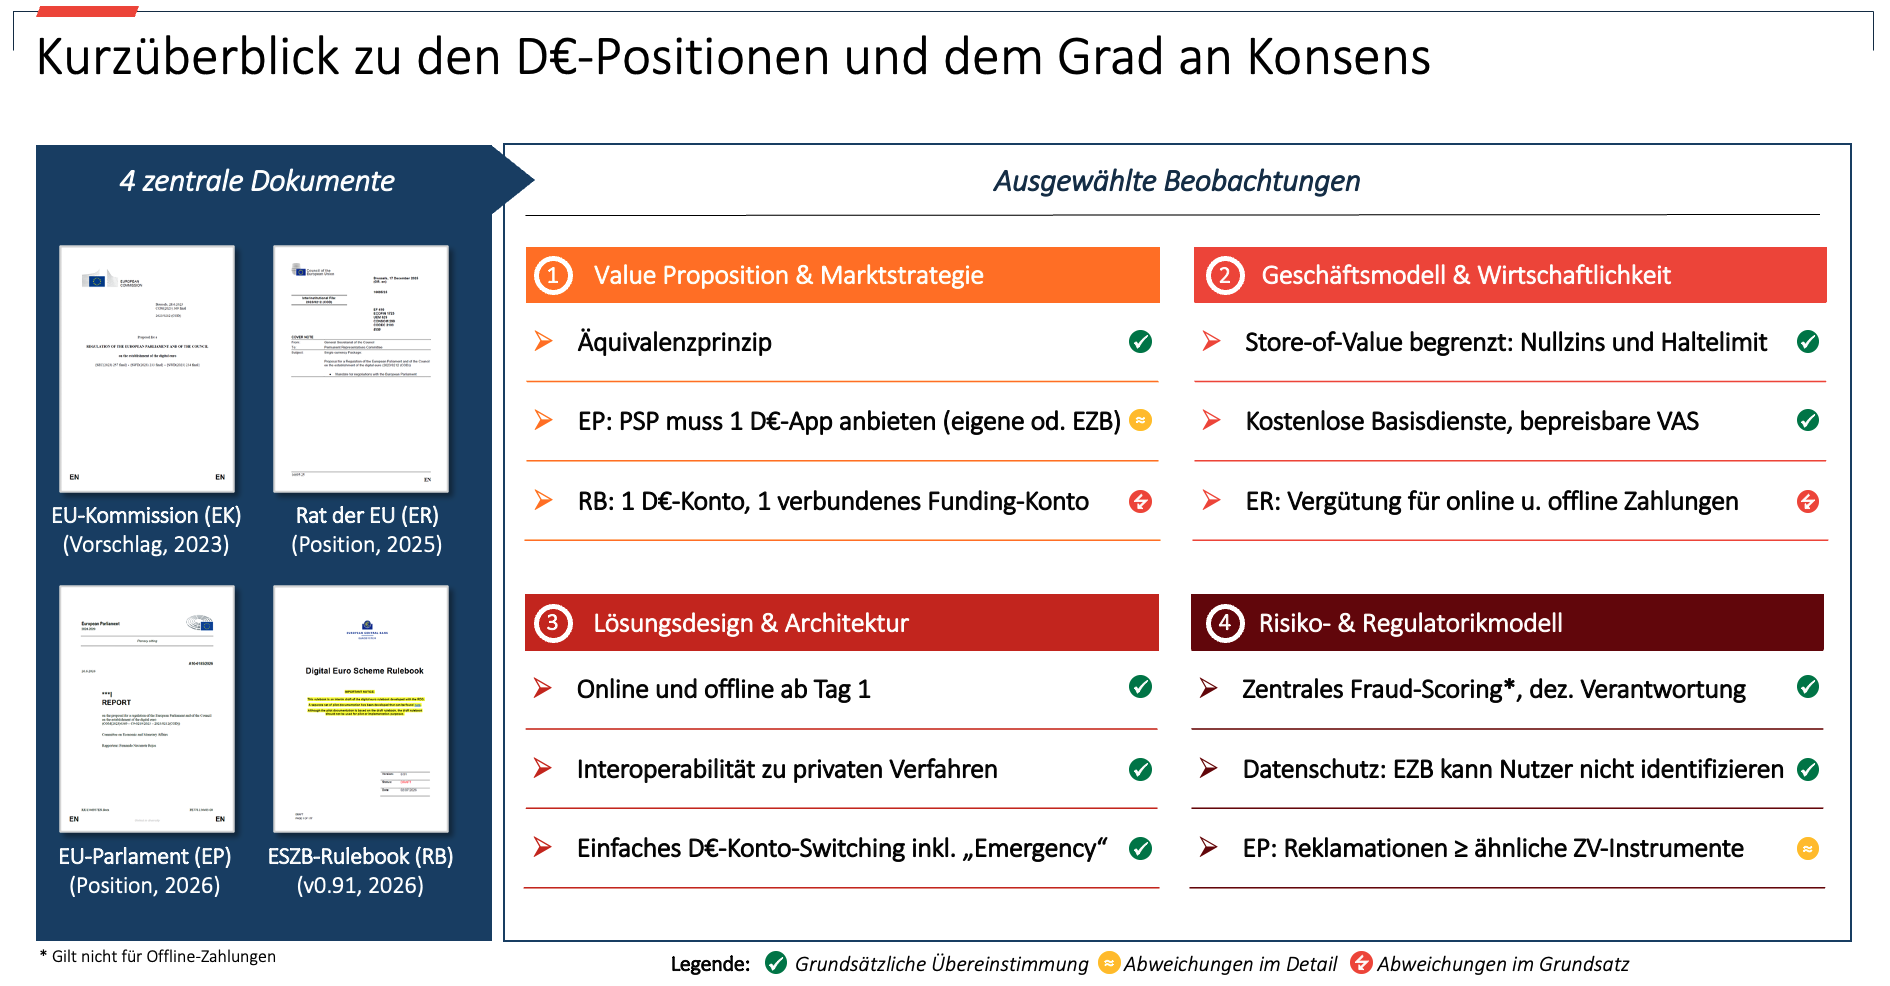
Mit dem Eintritt in die Trilogverhandlungen ist das Gesetzgebungsverfahren zum digitalen Euro – der Retail-Variante – weit fortgeschritten. Während die finale Fassung noch offen ist, lassen sich bereits heute die maßgeblichen Positionen der relevanten Institutionen auf Basis der jeweiligen Vorschlags- und Positionspapiere vergleichen – siehe Abbildung 1.
Die Komplexität der Anforderungen, Detailregelungen und institutionellen Perspektiven erschwert allerdings den Überblick. Dieser Artikel schafft nachfolgend Transparenz zu wichtigen Themen und ordnet diese entlang des Grads der Übereinstimmung zwischen den Institutionen.
Vorweg sei gesagt, dass grundsätzlich viel Übereinstimmung herrscht. Die irische Ratspräsidentschaft misst dem digitalen Euro hohe Bedeutung bei und treibt die Verhandlungen mit dem Ziel einer Einigung voran. Nichtsdestotrotz gibt es einzelne Themenfelder mit signifikanten Differenzen in den Positionen.
Grundsätzliche Übereinstimmung
Die beteiligten Akteure haben weitgehend ein gemeinsames Zielbild: Der digitale Euro soll ein breit einsetzbares digitales Zahlungsmittel im Euroraum darstellen. Gleichzeitig ist der digitale Euro nicht als Wertaufbewahrungsmittel gedacht: Nullverzinsung und geplante Haltelimits bilden dabei zentrale gemeinsame Leitplanken.
Auch beim Leistungsumfang existiert ein übereinstimmendes Verständnis: Basisdienste – damit sind Dienste gemeint, die die grundlegende Verwendbarkeit des digitalen Euro als Zahlungsmittel sicherstellen – sollen für Privatnutzer kostenlos sein. Demgegenüber sollen zusätzliche Value-Added Services der PSPs bepreisbar bleiben können. Der digitale Euro soll zudem von Beginn an online und offline nutzbar sein und soweit möglich auf offenen Standards aufbauen, sodass auch private Verfahren die entwickelten Standards und Prozesse nutzen können.
Weitere Konsenspunkte betreffen das Äquivalenzprinzip gegenüber vergleichbaren Zahlungsmitteln, das Switching, das Fraud Management und den Datenschutz.
Beim Äquivalenzprinzip soll der digitale Euro bei der Bereitstellung und Nutzung grundsätzlich gleichwertig mit vergleichbaren Zahlungsmitteln behandelt und in bestehende Zahlungsangebote integriert werden.
Beim Fraud Management ist ein zentrales Scoring über die DESP (Digital Euro Service Platform) vorgesehen, das den PSPs eine entsprechende Risikobewertung liefert, während die lokalen Fraud- und Sanctions-Controls bei den PSPs verbleiben.
Beim Switching soll für Nutzer ein einfacher Wechsel zwischen PSPs auch in Ausfallsituationen die weitere Verwendung des digitalen Euro sicherstellen und damit die operative Resilienz stärken.
Beim Datenschutz besteht Einigkeit darüber, dass die EZB die hinter den von ihr verarbeiteten Daten stehenden Endnutzer nicht identifizieren können soll. Bei Offline-Zahlungen sollen darüber hinaus auch die PSPs keinen Einblick in die einzelnen Transaktionen erhalten.
Damit sind wesentliche Eckpunkte zu Nutzenversprechen, Funktionalität, Datenschutz und Risikoverteilung bereits vergleichsweise einheitlich umrissen.
Abweichungen im Detail
Geplant ist, dass neben den PSPs auch das Eurosystem ein Frontend für den digitalen Euro bereitstellt. Offen ist, welche Frontend-Lösung PSPs ihren Kunden anbieten müssen. Die Kommission sieht die Wahl zwischen PSP- und Eurosystem-Frontend beim Nutzer. Das Parlament verlangt mindestens ein Interface, während der Rat das Eurosystem-Frontend stärker als Fallback zu einem eigenen PSP-Frontend positioniert.
Auch beim Dispute Management sind einige Fragen noch nicht abschließend geklärt: So bleibt etwa offen, wie stark der Nutzerschutz beim digitalen Euro tatsächlich ausfallen soll. Das Europäische Parlament fordert, dass dieser mindestens dem Schutzniveau vergleichbarer Zahlungsinstrumente entsprechen soll. Die anderen Institutionen führen diesen Punkt nicht explizit auf.
Abweichungen im Grundsatz
Materielle Unterschiede zwischen den Positionen zeigen sich vor allem in zwei wichtigen Bereichen.
Erstens unterscheiden sich die Vorstellungen zum Kontomodell. Das Scheme Rulebook des Eurosystems spricht von einem digitalen Euro-Konto pro Privatnutzer. Die gesetzgeberischen Positionen ermöglichen hingegen mehrere digitale Euro-Konten. Dies hat zwei wichtige Implikationen: Falls es nur ein D€-Konto gibt, entsteht ein strategischer Wettbewerb zwischen den PSPs um diese primäre Kundenbeziehung. Falls es mehrere gibt, wird die Verwaltung komplexer: So müsste beispielsweise das Haltelimit auf mehrere D€-Konten aufgeteilt, aber gesamthaft überwacht werden.
Zweitens zeigen sich beim Vergütungsmodell weiterhin unterschiedliche Vorstellungen. Das EU-Parlament sieht für Offline-Transaktionen weder Merchant Service Charge noch Inter-PSP Fee vor. Der Rat steht dem diametral gegenüber und sieht auch bei Offline-Zahlungen eine Vergütung für den PSP vor. Die Ausgestaltung des Vergütungsmodells ist damit ein zentraler Verhandlungspunkt im Trilog.
Fazit: Von der Beobachtung in die Vorbereitung wechseln
Während Detailfragen zum digitalen Euro noch offen sind und insbesondere auch die weitere technische Ausarbeitung sowie die Pilotphase zusätzliche Erkenntnisse liefern werden, stehen viele Grundpfeiler bereits fest.
Für Banken und andere PSPs besteht damit schon heute die Möglichkeit, sich auf die anstehende Transformation vorzubereiten, gleichzeitig aber bei Detailfragen noch Offenheit zu bewahren, um Sunk Costs zu vermeiden. Gerne besprechen wir mit Ihnen den für Sie sinnvollsten Ansatz.