Wenn die Bank die Autos abholt, hat sie schon verloren
//KI-Generiertes Motiv
Am Ende stand ein Autohaus, dessen Höfe voll waren. Als das Insolvenzverfahren über die Autolöwen GmbH aus Schwäbisch Hall Anfang Juli 2026 eröffnet wurde, standen auf den acht Standorten zwischen Aalen und Ludwigsburg reihenweise Fahrzeuge — bestellt, teils bezahlt, ordentlich finanziert, sauber besichert. Auf dem Papier war das ein besicherter Kredit wie im Lehrbuch. In der Verwertung war es das nicht.
Denn der Bestand, der die Linie decken sollte, hatte sich still entwertet: überalterte Wagen, die zu lange standen, elektrische Modelle, deren Restwert weggebrochen war, verkauft in genau den Markt, der den Händler zuvor erledigt hatte. Die Bank hielt formal volle Sicherheiten — und bekam einen Bruchteil zurück. Von acht Standorten überlebte einer.
Darin steckt die Lektion des Autohandels für jeden, der ihn finanziert, durch die Krise begleitet oder in ihn investiert. Der Sicherheitenpool eines Händlers ist nicht das, was die Kreditakte behauptet. Und wer erst am Tag der Verwertung nachrechnet, rechnet zu spät.
Darum beginnt Prävention im Autohandel nicht erst mit der Restrukturierung, sondern im Tagesgeschäft. Exzellente Prozesse halten Bestand, Kosten und Liquidität beherrschbar; ineffiziente Abläufe verzehren Marge und Puffer. Der Korridor, in dem sich ein Engagement retten lässt, liegt fast immer davor — und ihn früh zu nutzen ist keine Nachsicht mit dem Schuldner, sondern die überlegene Entscheidung des Gläubigers.
Der Rettungsanker hängt tiefer
Früher war das Verfahren ein Reparaturwerkzeug — hinein, schneiden, an einen Investor verkaufen, saniert wieder heraus. Diese Zeit ist vorbei. Nach aktuellen Auswertungen des Insolvenzgeschehens hat sich die Rettungsquote bei Großinsolvenzen über alle Branchen hinweg in wenigen Jahren etwa halbiert, von deutlich über der Hälfte auf rund ein Drittel. Der Autohandel gehört dabei zu den Branchen, in denen Fortführungen im Insolvenzverfahren besonders selten gelingen.
Das ist Struktur, nicht Pech. Was einen Händler wertvoll macht — Werkstatt, Kundenstamm, Händlervertrag, eingespielte Mannschaft — lässt sich weit schwerer isoliert übertragen als Patente oder Maschinen im industriellen Umfeld. Vieles davon hängt an Dritten: Der Händlervertrag liegt beim Hersteller, die Fläche oft beim Vermieter, der Bestand steht in einem Markt, der ihn gerade abstraft. Wer im Verfahren nur schwer Übertragbares zu bieten hat, wird eher verwertet als fortgeführt. Damit kippt das Kalkül: Die rentabelste Restrukturierung eines Autohändlers ist für alle Beteiligten die frühe, außergerichtliche. Nicht aus Milde — aus Rendite.
Warum die Sicherheiten schneller schmelzen als die Linie
Dass in der Verwertung eines Fahrzeugbestands nur ein Bruchteil des Buchwerts zurückkommt, weiß jeder Kreditgeber und rechnet es ein. Das eigentliche Risiko liegt woanders: Die Beleihungsbasis erodiert in der Krise schneller, als die Linie es abbildet — und sie tut es leise, während die Kreditakte noch Ruhe meldet. Drei Kräfte greifen ineinander.
Erstens altert der Bestand. Ein Fahrzeug, das steht, kostet nach dem DAT-Barometer im Schnitt rund 25 Euro am Tag. Fast jedes dritte reißt die Neunzig-Tage-Marke, ab der es als Risikobestand gilt. Standtage sind damit eine verkappte Beleihungsquote: Was heute voll im Pool steht, ist ein halbes Jahr später ein Ladenhüter mit Abschlag — ganz ohne Zutun des Schuldners.
Zweitens verfällt der Restwert von allein. Ein dreijähriges Elektrofahrzeug bringt heute je nach Modell oft nur noch die Hälfte bis rund 60 Prozent seines Neupreises; vor wenigen Jahren war es deutlich mehr. Wer Elektrobestände oder Leasingrückläufer besichert, hält eine Position, deren Marktwert sinkt, während der Kredit noch tadellos bedient wird.
Drittens fehlt der Puffer. Die Umsatzrendite im Handel liegt im Schnitt bei gut einem Prozent, selbst die größten Gruppen kommen kaum über zwei. Ein schwacher Standort, eine Wertberichtigung auf ein paar hundert überalterte Fahrzeuge oder ein Zinsschritt auf die Einkaufsfinanzierung — jede dieser Positionen löscht ein Jahresergebnis. Die Branche fährt mit rund einem Prozentpunkt Fehlertoleranz.
Die Bilanz spricht zu spät
Eine Eigenheit macht die Diagnose noch schwerer. Grob vier Fünftel seines Umsatzes macht ein Autohaus mit dem Fahrzeug, aber rund zwei Drittel seines Deckungsbeitrags mit der Werkstatt. Eine gut ausgelastete Werkstatt trägt so über Jahre einen defizitären Handel, ohne dass es im Konzernergebnis auffällt — bis die tragende Sparte selbst ins Rutschen gerät. Wer nur den Saldo liest, sieht ein gesundes Unternehmen. Die einzige Zahl, die früh genug spricht, ist der Deckungsbeitrag je Sparte, sauber getrennt nach Neuwagen, Gebrauchtwagen und Service.
Die beste Restrukturierung ist die, die nicht nötig wird
Der wirksamste Schutz vor dem Sanierungsfall liegt in operativer Exzellenz. In Sales und Aftersales müssen die Abläufe vom Lead bis zur Auslieferung und vom Werkstatttermin bis zur Rechnung ohne Liegezeiten, Medienbrüche und Nacharbeit funktionieren. Kurze Durchlaufzeiten beschleunigen Fakturierung und Liquiditätszufluss; im Fahrzeuggeschäft senken sie Standtage und Bestandsrisiken. Shopfloor Management übersetzt das in tägliche, kurze Führungsroutinen: wenige Kennzahlen, klare Verantwortliche, sofortige Abweichungsbearbeitung. Digitalisierung hilft, wenn sie Daten durchgängig verfügbar hält, Kapazitäten und Auftragsstatus transparent macht und manuelle Übergaben beseitigt — nicht, wenn sie schlechte Prozesse nur elektronisch abbildet. Bei unverändertem Umsatz und sonst gleichen Bedingungen verbessert die Senkung vermeidbarer Prozesskosten das Ergebnis und damit die Umsatzrendite. So entstehen Liquidität und Puffer, bevor Restrukturierung zum Thema wird.
Die Maßnahme, die sechs Tage zu spät kam
Wie schmal das Fenster ist, führt ein zweiter Fall der relevanten Größe vor. Die Preckel Automobile GmbH aus Krefeld — Familienunternehmen seit 1924, elf Marken, zuletzt 155 Millionen Euro Umsatz, rund 190 Beschäftigte — beantragte am 24. November 2025 die Eigenverwaltung. Sechs Tage später schlossen drei der sechs Standorte, im Februar wurde das Verfahren eröffnet, im Juni war die Rettung gescheitert.
Die Bereinigung des Portfolios kam sechs Tage nach dem Antrag. Sie war richtig — und wäre zwei Jahre früher genauso richtig gewesen, nur ohne Gericht: mit erhaltenen Lieferantenlinien, intakten Händlerverträgen und ohne den Vertrauensverlust, der jede spätere Verwertung drückt. Verhandelt statt angeordnet. Auch bei Autolöwen stand das Signal früh: Schon im Geschäftsjahr 2023/24 wies das Unternehmen einen Verlust aus — zwei Jahre vor dem Antrag. Das ist das Muster. Zwischen den ersten Warnzeichen und der ersten wirksamen Reaktion vergehen erfahrungsgemäß rund zwanzig Monate. Es ist das Fenster, in dem ein Gläubiger über Sanierung oder Verwertung noch selbst entscheidet.
Sechs Zahlen, die vorauslaufen
Ein Engagement im Autohandel kippt nicht aus heiterem Himmel, sondern an Kennzahlen, die dem Jahresabschluss vorauslaufen — abfragbar in der Kreditbegleitung, in der Due Diligence oder im Sanierungsgutachten. Umsatz, Absatz und Marktanteil gehören nicht dazu; sie bestätigen die Krise erst, wenn sie da ist.
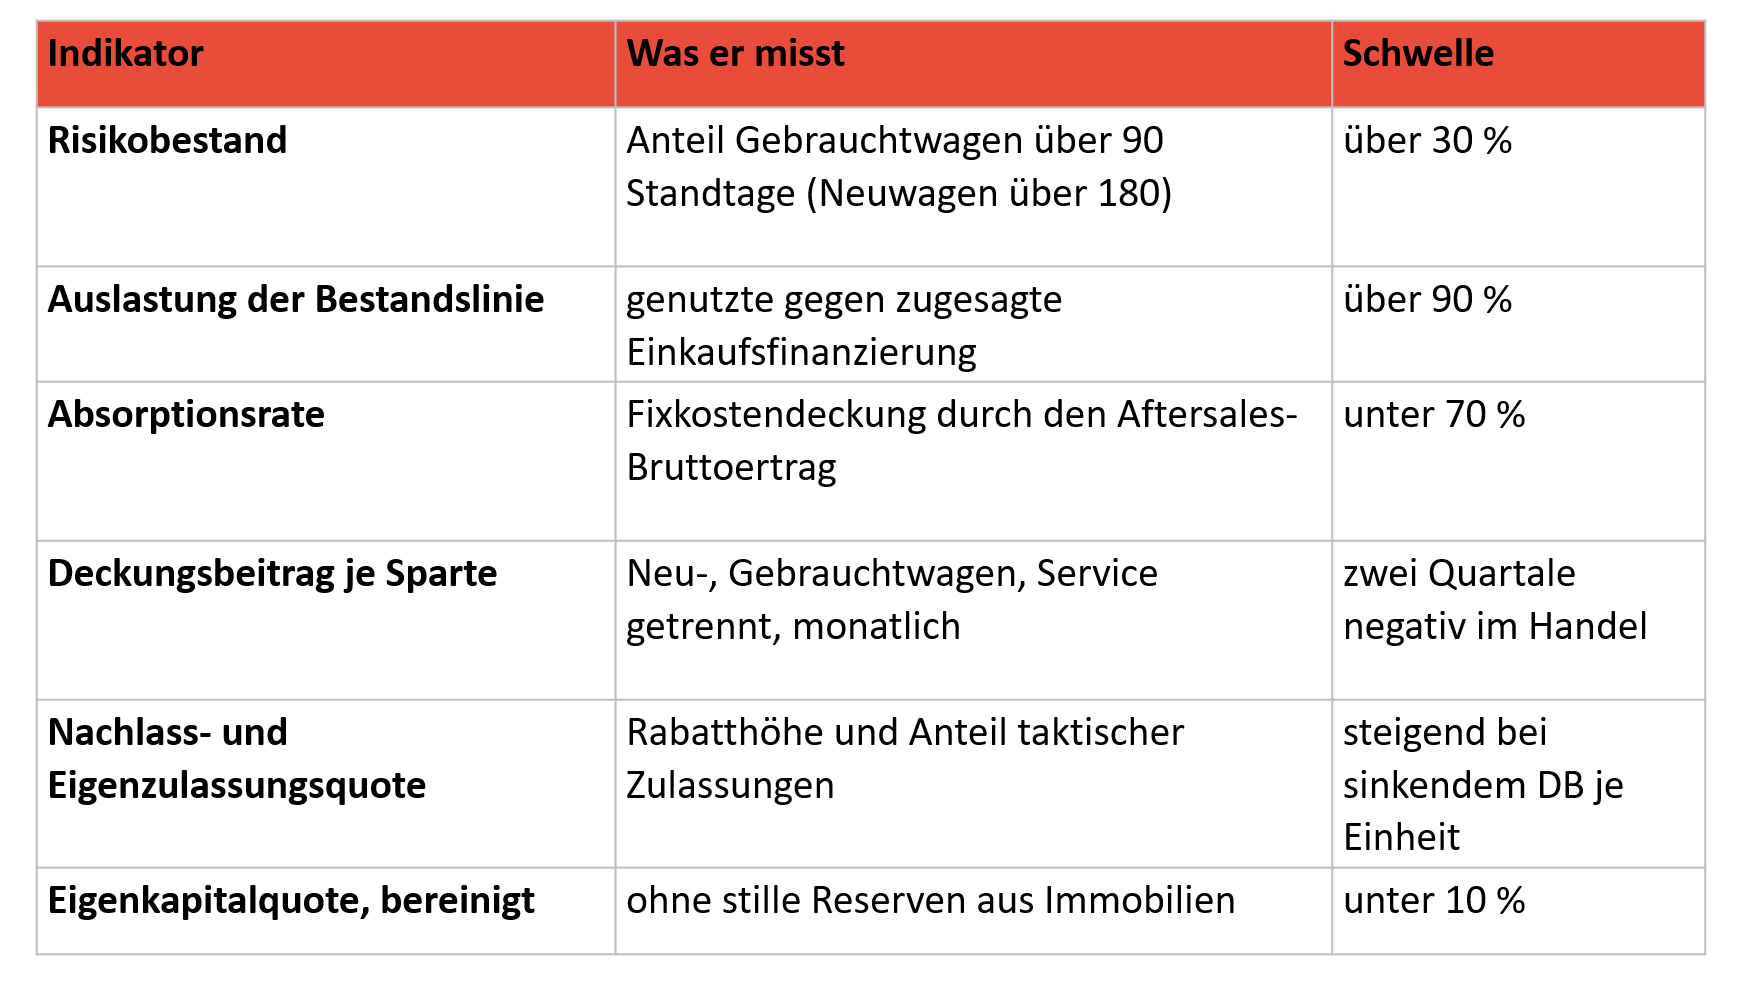
Orientierungsgrößen aus Restrukturierungsmandaten; keine unternehmensindividuelle Kalibrierung.
Entscheidend ist die Kombination. Ein hoher Risikobestand allein ist ein operatives Thema. Ein hoher Risikobestand bei ausgereizter Bestandslinie und einer Absorptionsrate unter siebzig Prozent dagegen ist der Vorlauf einer Liquiditätskrise von Monaten — auch wenn die letzte BWA noch schwarze Zahlen zeigt. Für die Intensivbetreuung ist das das Alarmsignal, lange bevor ein Covenant reißt.
Präventive Restrukturierung: Was im Fenster davor trägt
Solange der Bestand verfügbar, die Linie nicht gekündigt und das Vertrauen intakt ist, steht ein Instrumentarium bereit, das später ersatzlos wegfällt — und das genau den Wert erhält, den eine Verwertung vernichtet.
Am Anfang steht Transparenz. Ein unabhängiges Business Review liefert dem Kreditgeber die belastbare Grundlage, die eine schöngerechnete Fortführungsplanung des Schuldners nie hergibt. Darauf baut, wo strukturelle Schnitte nötig werden, ein Sanierungskonzept nach IDW S 6 auf — haftungsrelevant in beide Richtungen. Es ist die Voraussetzung für einen Sanierungskredit ohne das Risiko, sich an einer aussichtslosen Fortführung zu beteiligen. Und es entlastet die Geschäftsleitung, die nach § 1 StaRUG zur Krisenfrüherkennung und zum Krisenmanagement verpflichtet ist — Pflichten, deren Verletzung sie im Zusammenspiel mit den Organpflichten persönlich haftbar machen kann.
Den größten operativen Hebel liefert die Verbindung aus Working Capital und Prozessstabilität. Konsequentes Standtagemanagement, kurze Durchlaufzeiten und digital transparente Sales- und Aftersales-Prozesse setzen Liquidität frei, vermeiden Nacharbeit und stützen den Sicherheitenwert. Shopfloor Management sorgt dafür, dass Maßnahmen nicht im Konzept bleiben, sondern täglich nachgehalten werden. Dazu kommen die Bereinigung des Standortnetzes und die Neuordnung der Einkaufsfinanzierung, solange beides noch verhandelt werden kann.
Für einen Investor ist das der attraktivste Einstieg überhaupt. Ein außergerichtlicher Erwerb oder eine Rekapitalisierung vor dem Antrag bewahrt Herstellerverträge, Lieferantenkonditionen und Kundenvertrauen, die ein Verfahren zerreißt. Da der Markt konsolidiert und finanzstarke Gruppen gezielt zukaufen, gewinnt dieses Fenster zusätzlich an Wert: Der beste Preis für ein gesundes Filetstück entsteht vor der Verwertung, nicht in ihr.
Vom kritischen Engagement zum belastbaren Kreditfall
Die Insolvenzen im deutschen Autohandel sind selten Einzelversagen. Sie sind Folge eines strukturellen Margendrucks, den ineffiziente Abläufe und jede Verzögerung verschärfen. Die erste Frage für Kreditgeber, Sanierungsanwälte und Investoren lautet deshalb: Läuft das Autohaus operativ so transparent und schnell, dass Kosten, Bestand und Liquidität beherrschbar bleiben? Erst danach folgt die Sanierungsfrage: Woran erkennen wir achtzehn Monate früher, dass ein Engagement kippt — und wie machen wir daraus wieder einen belastbaren Kreditfall, solange das noch geht?
Beides verlangt Branchentiefe. Ein Autohändler saniert sich nicht wie ein Maschinenbauer; Sicherheiten, Ergebnisstruktur und Herstellerabhängigkeit folgen eigenen Gesetzen. Wer sie nicht kennt, verwechselt den sanierungsfähigen Fall mit dem verlorenen — in beide Richtungen. An dieser Schnittstelle, zwischen der Mechanik des Handels und der Logik der Kapitalgeber, entscheidet sich, ob aus einem kritischen Engagement eine Sanierung wird oder eine Verwertung zum Zerschlagungspreis. Die wertschonendste Entscheidung fällt häufig lange vor dem Krisenfall: durch operative Exzellenz das Sanierungsrisiko senken — und, wenn sich dennoch eine Krise abzeichnet, früh handeln.