Immobilienwerte unter Druck: Wenn aus Wertverlusten ein Refinanzierungsproblem wird
// KI-Generiertes Motiv
Der deutsche Immobilienmarkt zeigt erste Stabilisierungstendenzen, bleibt jedoch angespannt. Entscheidend sind Assetklasse, Lage und Objektqualität. Besonders ältere Bürogebäude mit höherem Capex-Bedarf, erhöhten Betriebskosten, schwächerer Energieeffizienz oder durchschnittlicher Lage stehen bei Banken und Investoren unter Druck.
Für Unternehmen kann daraus ein konkretes Refinanzierungsrisiko entstehen: Sinkt der Immobilienwert, steigt der Loan-to-Value (LTV), der Eigenkapitalpuffer schrumpft und Covenants können verletzt werden. Spätestens bei Fälligkeit eines Darlehens wird aus einem Bewertungsproblem ein Liquiditätsthema, wenn Banken zusätzliche Sicherheiten verlangen oder nur noch einen geringeren Kreditbetrag bereitstellen.
Chris Meidinger:
„Aus meiner Erfahrung in der Immobilienfinanzierung und Restrukturierung liegt das zentrale Refinanzierungsrisiko nicht in höheren Zinsen oder strengeren Covenants, sondern in der Nicht-Verlängerung der Finanzierung. Scheitern Refinanzierungsverhandlungen, kann ein erzwungener Verkauf zu einem ungünstigen Marktzeitpunkt erhebliche Wertabschläge verursachen und das operative Geschäft belasten. Je nach Eigentümer- und Steuerstruktur können zusätzlich steuerliche Belastungen aus der Realisierung stiller Reserven entstehen.“
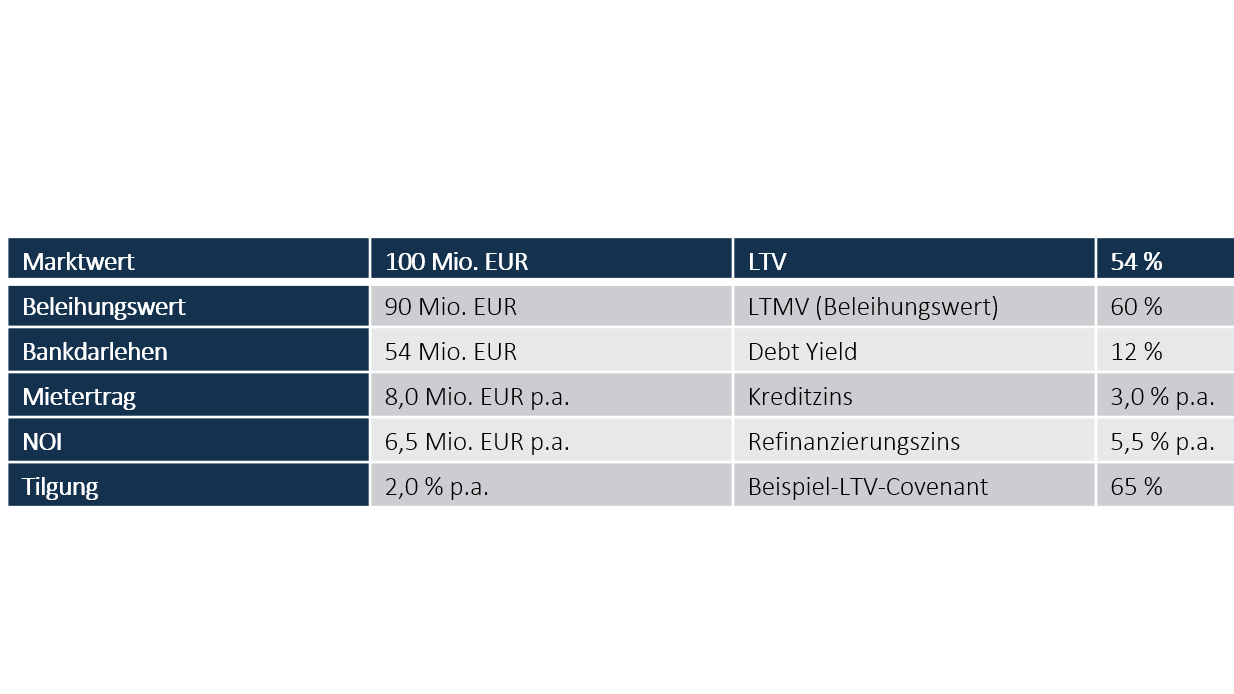
Das folgende Fallbeispiel betrachtet ein vermietetes Non-Prime-Bestandsbüro in einer deutschen Großstadt und zeigt die Wirkungskette von höheren Zinsen über sinkende Werte bis zur Refinanzierungslücke.
Fallbeispiel: Non-Prime-Bestandsbüro in einer deutschen Großstadt
Höhere Zinsen verändern die Refinanzierungsbedingungen
Höhere Zinsen bleiben vorerst Realität. Der deutliche Anstieg der EZB-Leitzinsen seit 2022 markiert einen grundlegenden Wandel des Finanzierungsumfelds. Für Festzinsfinanzierungen wirkt der Leitzins jedoch nur mittelbar. Maßgeblich ist insbesondere der EUR-Swap mit entsprechender Laufzeit; zusammen mit der objektspezifischen Bankenmarge bestimmt er wesentlich die Finanzierungskonditionen. Auslaufende Kredite aus der Niedrigzinsphase können deshalb bei Fälligkeit auf deutlich höhere Refinanzierungskosten treffen.
Im Fallbeispiel steigt der Zinssatz bei Refinanzierung von 3,0 % auf 5,5 %. Bei unverändert 2,0 % Tilgung erhöht sich der laufende Kapitaldienst deutlich. Höhere Zinsen wirken dabei doppelt: unmittelbar auf den Kapitaldienst und mittelbar über höhere Renditeanforderungen auf den Immobilienwert.
Quelle: Bloomberg, Horn & Company
Höhere Renditeanforderungen drücken die Immobilienwerte
Der Wert einer ertragsorientiert bewerteten Immobilie lässt sich vereinfacht aus dem nachhaltigen NOI dividiert durch die Marktrendite (Cap Rate) ableiten. Steigt die geforderte Rendite, etwa aufgrund höher verzinster oder risikoärmerer Anlagealternativen, sinkt bei gleichbleibendem NOI der Wert.
Im Beispiel führt ein Anstieg der Marktrendite von 6,5 % auf 8,5 % bei einem NOI von 6,5 Mio. EUR zu einem Wertverlust von 100,0 Mio. EUR auf rund 76,5 Mio. EUR - ein Rückgang um rund 24 %. Die vdp-Daten zeigen dieselbe Richtung: Seit 2022 sind Büropreise gefallen, während Liegenschaftszinssätze bzw. Cap Rates gestiegen sind. Höhere Neuvertragsmieten konnten die gestiegenen Renditeanforderungen nicht zwangsläufig kompensieren.
Quelle: vdpResearch / vdp Immobilienpreisindex Q2 2026; Darstellung Horn & Company
Wertverluste setzen LTV und Covenants unter Stress
Der Wertverlust trifft zunächst den Eigenkapital- und Sicherheitenpuffer. Bei unverändert 54,0 Mio. EUR Bankdarlehen steigt der LTV durch die Wertkorrektur von 54 % auf rund 71 %. Der ökonomische Eigenkapitalpuffer sinkt von 46,0 Mio. EUR auf 22,5 Mio. EUR.
Bei einem beispielhaften LTV-Covenant von 65 % wäre damit ein Covenant-Bruch eingetreten. Die Immobilie bleibt zwar als Sicherheit bestehen, ihr Wert und damit der Sicherheitenpuffer der Bank sind jedoch deutlich geringer. Der Wertverlust wird dadurch unmittelbar finanzierungsrelevant.
Quelle: Horn & Company
Bei Fälligkeit entsteht eine konkrete Refinanzierungslücke
Bei der Refinanzierung materialisiert sich der Wertverlust als Liquiditätsbedarf. Nach der Wertkorrektur auf 76,5 Mio. EUR sind zwei wichtige Grenzen für die maximale Kredithöhe relevant: die wertbasierte und die cashflow-basierte Verschuldungskapazität. Den ebenso relevanten Debt Yield lassen wir aus Vereinfachungsründen weg.
- Bei einem maximalen LTV von 65 % beträgt die LTV-basierte Debt Capacity 49,7 Mio. EUR. Gegenüber dem bestehenden Kredit von 54,0 Mio. EUR entsteht eine Refinanzierungslücke von 4,3 Mio. EUR.
- Bei einem Mindest-DSCR von 1,50x, einem Refinanzierungszins von 5,5 % und 2,0 % Tilgung ergibt sich vereinfacht eine DSCR-basierte Debt Capacity von rund 57,8 Mio. EUR.
- Maßgeblich ist damit im Basisszenario der LTV-Test. Die Finanzierungslücke von 4,3 Mio. EUR muss durch zusätzliches Eigenkapital, Teilverkäufe, alternative Kapitalbausteine oder Maßnahmen zur nachhaltigen Steigerung des NOI geschlossen werden.
Quelle: Horn & Company
Sinkender NOI verschärft den Stress bei Non-Prime-Objekten zusätzlich
Der Büromarkt differenziert sich zunehmend. Moderne Prime-Objekte in guten Lagen können weiterhin von Nachfrage und Mietwachstum profitieren. Non-Prime-Objekte stehen dagegen häufiger unter Druck durch Leerstand, Incentives, Mieterausbauten, notwendigen Capex und schwächere Drittverwendungsfähigkeit. Entscheidend ist deshalb nicht die nominelle Marktmiete, sondern der nachhaltig erzielbare NOI.
Quelle: Deutsche Bundesbank / bulwiengesa; Horn & Company
Für Non-Prime-Objekte entsteht ein Double Hit: Steigende Cap Rates drücken den Wert, während ein sinkender NOI zugleich Wert und Kapitaldienstfähigkeit belastet. Der Debt Yield misst den NOI im Verhältnis zur ausstehenden Verschuldung und ist unabhängig von Zins und Tilgung. Der DSCR stellt dagegen den NOI dem tatsächlichen Kapitaldienst aus Zins und Tilgung gegenüber.
Beim bestehenden Kreditzins von 3,0 % und 2,0 % Tilgung beträgt der DSCR des Beispielobjekts rund 2,41x. Bei Refinanzierung zu 5,5 % sinkt er - noch vor einem NOI-Rückgang - auf 1,60x. Fällt der NOI zusätzlich um 10 % auf 5,85 Mio. EUR, sinkt der Debt Yield von 12,0 % auf 10,8 % und der DSCR auf 1,44x. Bei einem NOI-Rückgang von 20 % liegt der DSCR nur noch bei 1,28x.
Quelle: Horn & Company
Der Stress wirkt damit auf mehreren Ebenen gleichzeitig: Ein sinkender NOI verschlechtert Debt Yield und DSCR und reduziert zugleich den Immobilienwert. Steigt parallel die Cap Rate, verschärft sich der LTV zusätzlich.
CFOs sollten die Refinanzierungsfähigkeit frühzeitig stressen
In angespannten Märkten reicht es nicht, die aktuelle Finanzierung isoliert zu betrachten. Entscheidend ist eine vorausschauende Analyse von Immobilienwerten, nachhaltig verfügbaren Cashflows, Kapitalstruktur und Fälligkeiten. Banken beurteilen die maximale Kredithöhe anhand eines Gesamtbilds aus Standort, Besicherung, Kapitaldienstfähigkeit, Objektqualität, Vermietungssituation, Drittverwendungsmöglichkeit und Eigentümersituation.
Für Unternehmen empfiehlt sich ein strukturierter Refinanzierungsprozess, der weit vor dem ersten Bankenmeeting beginnen muss: Zunächst sind Fälligkeiten und Immobilienexposure transparent zu machen. Anschließend sollten Werte und Cashflows unter realistischen Stressannahmen - etwa höheren Cap Rates und sinkendem NOI - simuliert werden. Daraus lassen sich Debt Capacity und potenzielle Funding Gaps ableiten. Erst auf dieser Basis sollten Finanzierungsstruktur, Covenants, zusätzliche Sicherheiten, alternative Kapitalbausteine oder Verwertungsoptionen mit Kapitalgebern verhandelt werden.
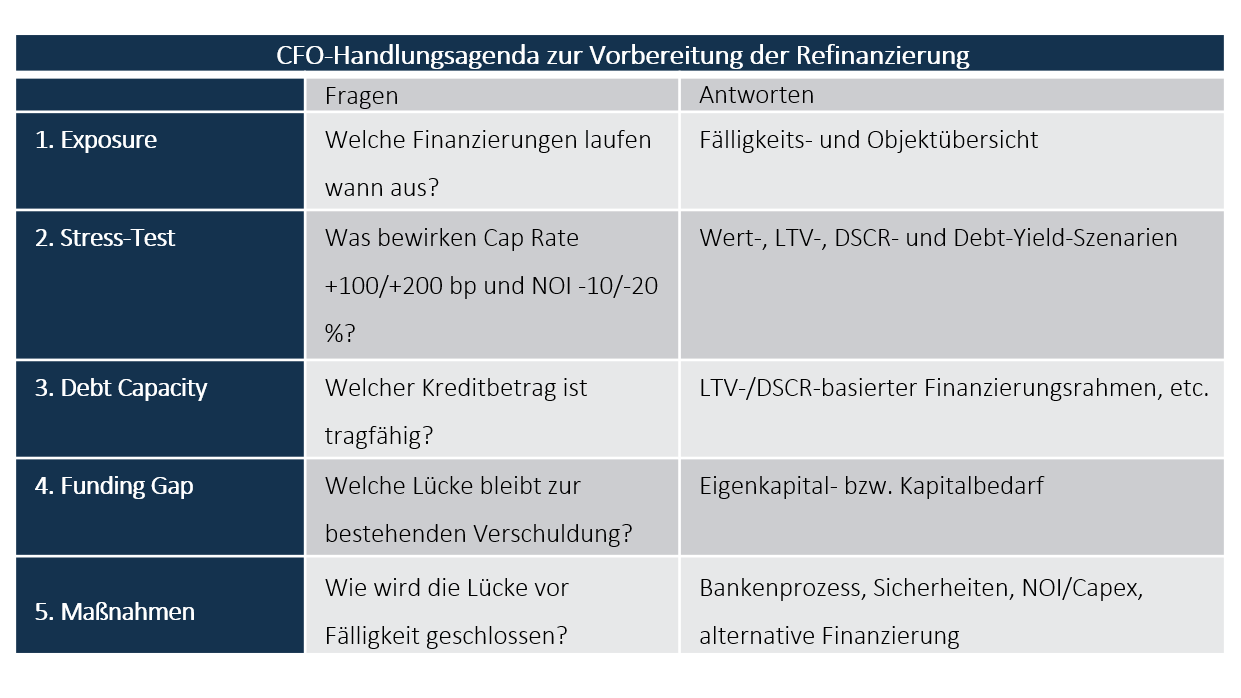
Quelle: Horn & Company
Die zentrale CFO-Frage lautet deshalb nicht nur, wie stark ein Immobilienwert bereits gefallen ist, sondern welche Kapital- und Finanzierungsstrategie unter realistischen Marktannahmen langfristig tragfähig ist und von der Bank refinanziert wird. Alternative Kapitalgeber gewinnen an Bedeutung, da der Risikoappetit klassischer Banken begrenzt ist.
Horn & Company verbindet immobilienwirtschaftliche und finanzwirtschaftliche Expertise - von der Analyse und Strukturierung über die Vorbereitung bis zur Begleitung von Kredit- und Refinanzierungsverhandlungen. Ergänzend erstellen wir IBRs und IDW-S6-Gutachten für den Immobiliensektor und unterstützen bei der Ansprache alternativer Finanzierer, auch in Sondersituationen.